中国对稀土出口的管制措施在近一年内几经加码,到今年年初,对日出口的几种关键重稀土已实质性归零。这对日本高端制造业的冲击几乎立竿见影,企业库存见底,产线调整迫在眉睫。正是在这种压力下,日本官方和企业层面的一系列应对动作相继曝光,在稀土供应问题上进入了一种手忙脚乱、不计体面的状态。
一、十年的等待与现实的断供
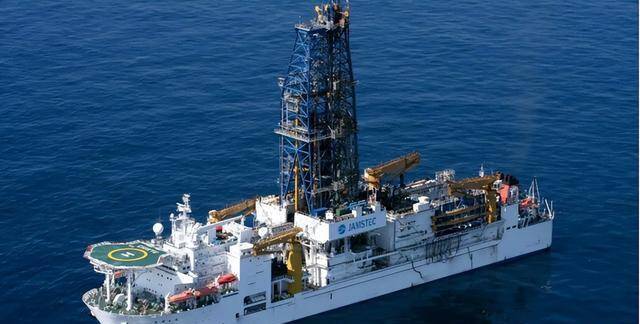
日本政府支持的深海稀土开采项目宣布将于明年启动试采。理论上说,日本在南鸟岛海域的稀土泥层存量足以满足本国数百年的需求,这个数据本身没有问题,但勘探、试采、提炼到规模化量产是一个以十年为单位的漫长过程,即便一切顺利,也要到2030年代中期才能真正形成稳定的供给能力。而当下日本制造业面临的不是十年后的资源枯竭,而是今明两年生产线上原材料的直接断档。
日本长期以来将自己定位为全球高端制造业的枢纽,却把关键原材料的供应安全完全寄托于外部市场。这种分工模式在全球化顺畅运行的时代当然是最优解,成本低、效率高、无须承担上游开采冶炼的环保压力。
但一旦供应链被人为切断,这种分工就立刻暴露出致命缺陷。高端制造的“高”体现在终端产品的技术附加值上,但它的根基依然是物理层面的矿产资源。没有镝和铽,再先进的电机设计也不过是一纸蓝图。日本在产业链上的话语权集中在加工制造环节,在源头资源上没有任何议价能力。这种头重脚轻的产业格局,才是当前困境的根源所在。
十几年间日本并非没有做过多元化布局,从澳大利亚到东南亚再到非洲,政府层面的资源外交从未中断。但到今天,进口依赖度依然接近四分之三。这说明全球稀土供应链的中心化程度远远超出一般大宗商品的范畴,它不是一个可以通过签订几份合作协议就能绕开的简单问题。其他国家的矿可以挖出来,但后续的分离提纯环节依然绕不开中国的产能。这种中心化不是政策造成的,是十几年来产业投资累积形成的规模效应,靠政治意愿在短期内根本无法对冲。
二、走私是正规渠道失效之后的必然延伸
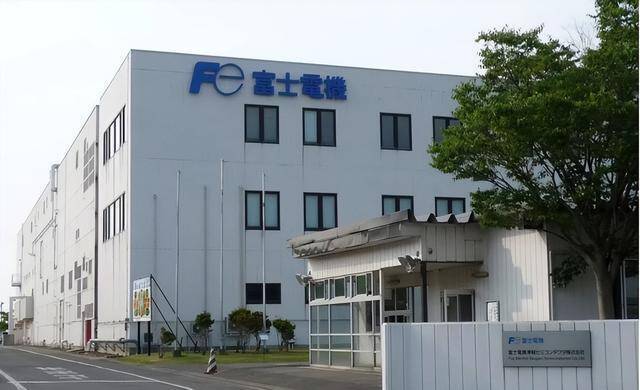
最近还发生了一起稀土走私案件,被拘留的是富士电机驻华高管和到访出差的员工。一家全球知名的电机制造商,其高级管理人员需要亲自涉入这种灰色操作,这说明企业层面的常规采购渠道已经彻底走不通了,库存压力已经到了迫使决策层铤而走险的程度。
中国管制体系的执行方式是许可证加最终用户追溯,企业在申请出口许可时需要提交从采购资质到最终销售对象的全链条信息。这意味着,管制带来的不仅是配额收紧,更是整个流向监控体系的严密化。对于合规经营的采购方而言,监管要求越是细密,操作空间就越发收窄。当合法渠道的交易成本上升到难以承受的地步时,绕过规则的冲动就会在利益驱动下变得难以遏制。
这种行为模式也透露出日方对中国管制政策的某种判断。如果日本政府和产业界认为这种管制只是短期的施压手段、不久便会松动,企业层面大概率会选择观望等待。但现实是,企业高管宁可冒个人违法的风险也要搞到货,说明产业端的判断是,这个缺口短期内不会合上,等不起。这种判断比任何官方表态都更能说明问题。
三、拆解回收的所谓“应急方案”
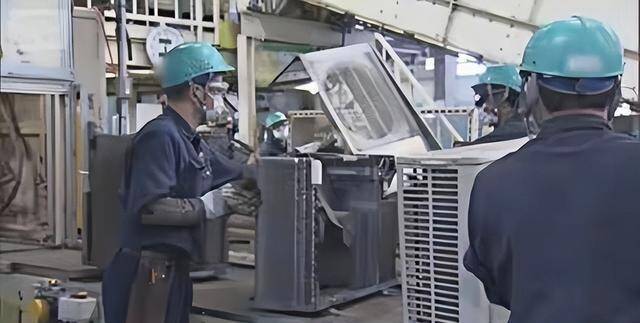
除此之外,三菱电机等企业着手从废旧空调压缩机中拆解回收磁铁,试图通过循环利用弥补部分原料缺口从废旧空调中提取稀土磁铁,这个做法在技术上没有问题,在动机上却存在着矛盾。空调本身的生产就需要稀土,拆旧空调得到的磁铁经过再加工后,其中约三成可以重新用于新空调的制造。这套循环体系能够维持的仅仅是空调这一个品类的部分原料供应。而日本稀土消费的大头在哪里?是电动汽车的驱动电机、工业机器人、精密制导设备。这些产品的磁材需求和废旧家电回收体系之间,几乎是两个量级的概念。
回收体系的宣传意义远大于实际作用。它给公众传递的信息是“我们在想办法”,但产业界很清楚,这种办法填不上真正的缺口。官方宣传开始强调从“垃圾”里提取资源,说明上游的供给已经收缩到了需要向下游废弃物要原料的程度。这种逆向流动本身就是供应链危机的具象化呈现。
回收体系的建设同样高度依赖稀土价格信号和规模效应。只有在价格处于高位时,回收才具备经济可行性。中国之所以能够主导全球稀土市场,恰恰是因为其规模化生产将成本压到了回收难以竞争的水平。
日本寄望于回收来对冲断供风险,本质上是在用成本更高的方式替代成本更低的方式,这在国际竞争中处于天然的劣势。
四、出口管制工具也在升级演化
中国从2025年到2026年间的政策轨迹,可以看到一个清晰的递进过程。最初的管制瞄准的是具体的物项和品类,属于贸易管理层面的操作。随后逐步扩展到最终用户的资质审查和全链条追溯,监管的颗粒度明显下沉。到今年将多家日本实体列入管控名单、将技术交流和雇佣关系纳入监管范畴时,管制的范畴已经超出了单纯的货物贸易,进入了对技术和人员流动的全面监控。
这套组合动作的逻辑是成体系的。它不是简单的“断供”,而是构建起一个覆盖货物、资金、技术、人员四个维度的监管网络。管制的对象也不仅仅是稀土本身,还包括稀土嵌入产品之后的流向追踪。富士电机案中涉及的操作手法,恰恰是在这种监管升级的背景下被识别和拦截的。也就是说,这套体系的设计不仅针对传统的贸易渠道,也针对各种变通和规避手段。
从日本的反应来看,这种升级的管制方式确实打中了要害。如果只是简单的配额收紧,企业可以通过囤货、切换供应商等方式应对。但当管制深入到最终用途审查和实体名单管控时,企业面临的就变成了制度性的准入障碍。采购稀土已经不只是“买不买得到”的问题,而是“买了之后能不能通过审查”的问题。这种制度性的约束力远比配额数字更具持久性。
五、日本政治路线与产业利益存在矛盾
高市早苗政府在安全政策上的强硬取向,与日本制造业对中国稀土的深度依赖之间,构成了一个难以回避的矛盾。一边在政治层面配合美国的对华遏制战略,在涉台等问题上不断释放刺激性信号;一边又希望中国的稀土管制能够对日本企业网开一面。这种两面性在逻辑上是不自洽的。
贸易管制作为一种对外政策工具,其启动和升级往往有着政治层面的直接动因。中国的官方表述始终强调管制针对的是最终用途而非特定国家,但客观上,管制的力度和节奏与对方的安全政策走向之间存在着明显的呼应关系。当日本不断强化防卫力量、推动军事化转型时,中国对具有军事用途潜力的战略物项的输出审查必然会趋于严格。这不是意识形态上的对立,而是战略利益上的对冲。
日本方面对于这种关联性的理解似乎存在某种程度的偏差。产业界希望将稀土问题纯粹当作商业问题来处理,通过企业层面的沟通和谈判争取出口许可。但稀土之所以是“战略资源”,恰恰是因为它无法被简单地归入商业范畴。当一个国家对另一种资源的依赖度达到七成以上、而双方的政治关系又处于下行通道时,这种依赖本身就构成了结构性的脆弱点。将政治问题商业化的企图,在战略博弈的层面注定难以奏效。
海底的稀土可以等十年,政客的任期也有期限,但生产线上的缺口是当下的、具体的、不容回避的。“捡垃圾”和铤而走险的走私成为应对供应链危机的选项,这个国家在战略资源问题上的困局就已经无需更多解释了。
英赫优配提示:文章来自网络,不代表本站观点。